Relatório organizado pelos termos cadastrados em regras.yaml
Páginas22
Termos cadastrados12
Termos encontrados2
Ocorrências19
Tempo5.58s
Ficha objetiva
Respostas para triagem rápida. Sim = evidência no texto;
Não = evidência de que não ocorreu;
Não identificado = não há base suficiente nos trechos localizados.
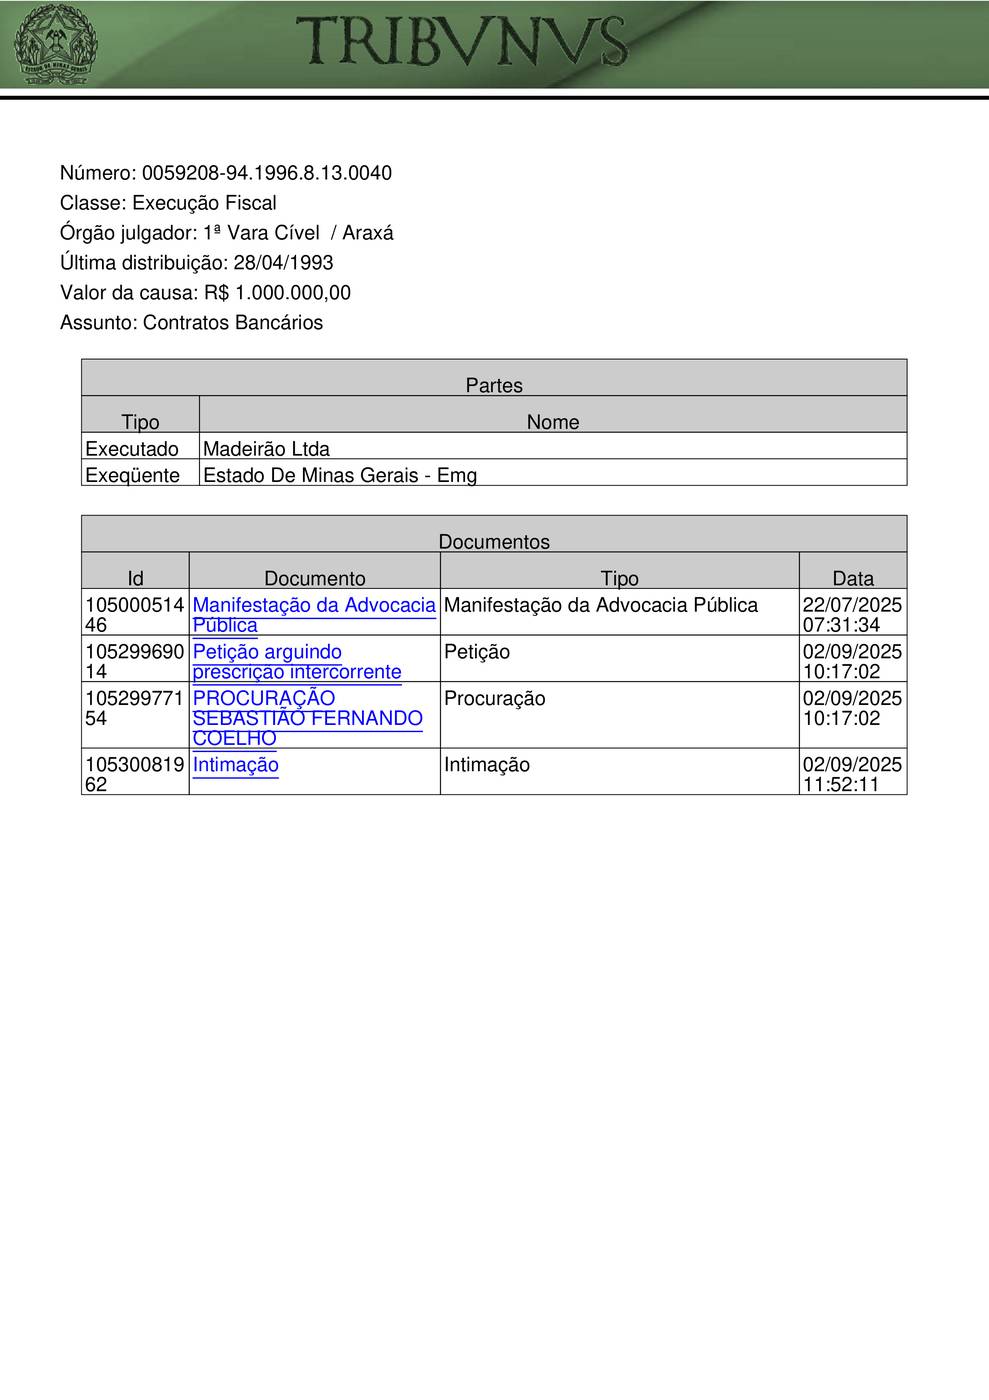
Manifestação da Advocacia
Pública
Manifestação da Advocacia Pública
22/07/2025
07:31:34
105299690
14
Petição arguindo
prescrição intercorrente
Petição
02/09/2025
10:17:02
105299771
54
PROCURAÇÃO
SEBASTIÃO FERNANDO
COELHO
Página 3 · score 100.0 · nativo
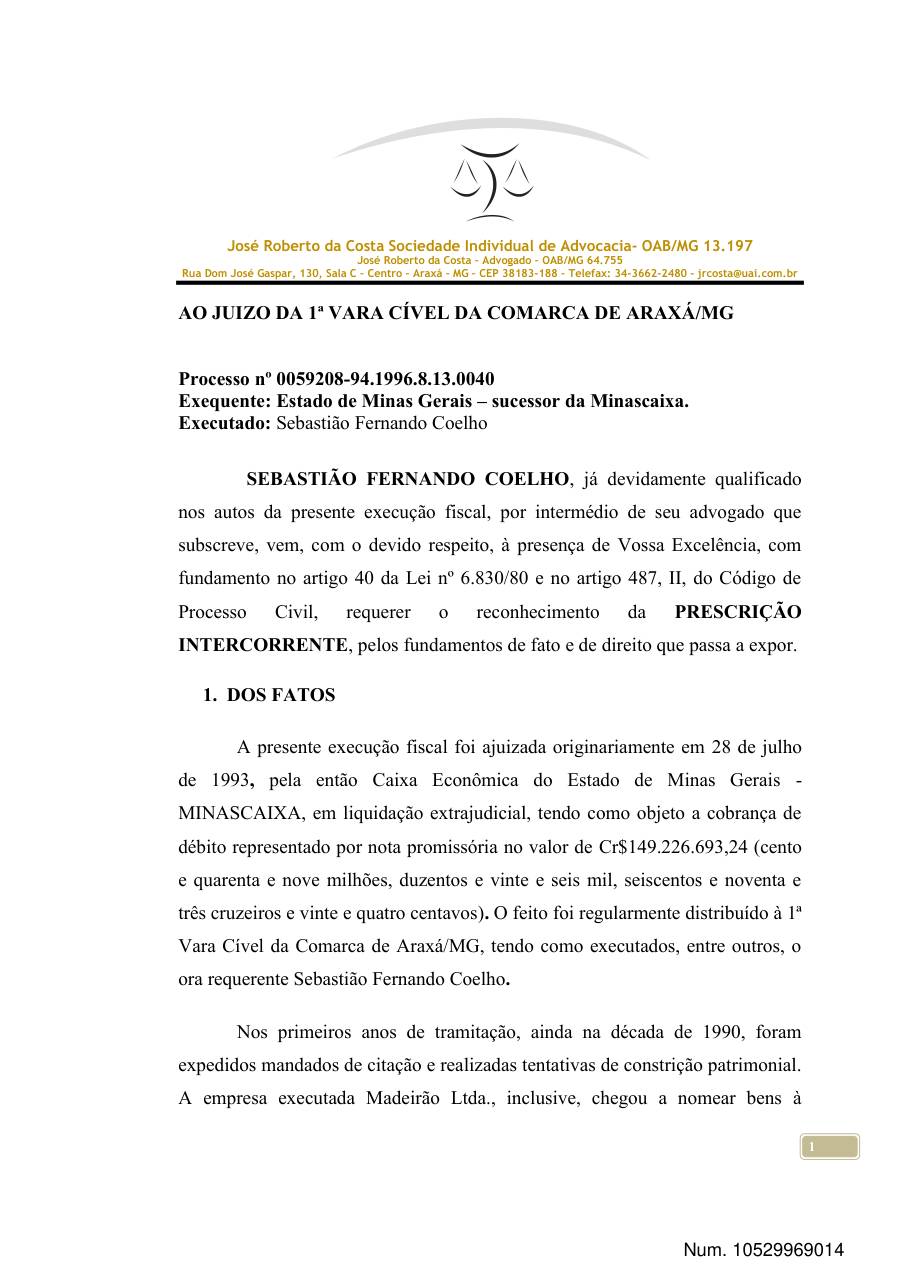
om o devido respeito, à presença de Vossa Excelência, com fundamento no artigo 40 da Lei nº 6.830/80 e no artigo 487, II, do Código de Processo Civil, requerer o reconhecimento da PRESCRIÇÃO INTERCORRENTE, pelos fundamentos de fato e de direito que passa a expor. 1. DOS FATOS A presente execução fiscal foi ajuizada originariamente em 28 de julho de 1993, pela então Caixa Econômica do Estado de Minas Gerais - MINASCAIXA,
Página 5 · score 100.0 · nativo
3
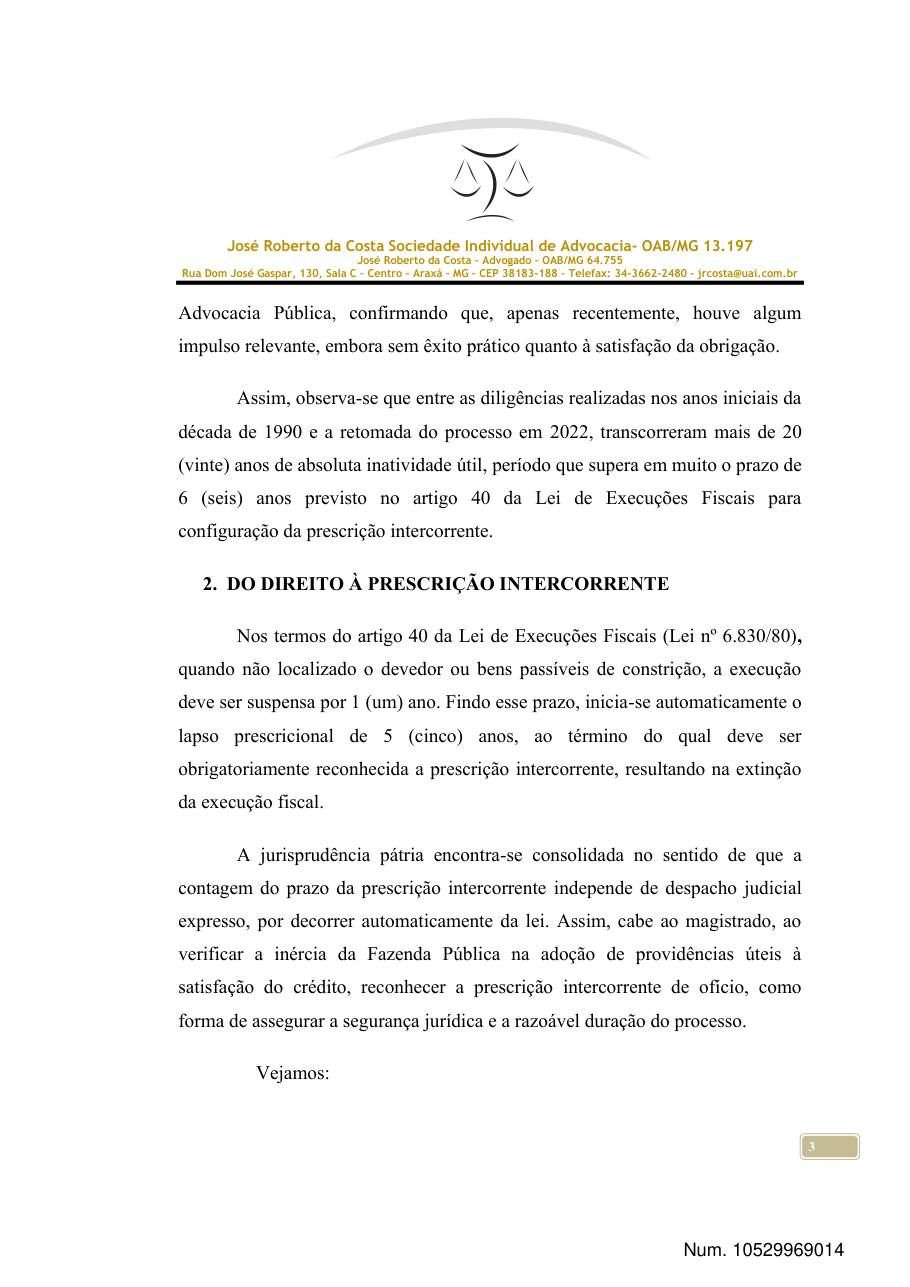
Advocacia Pública, confirmando que, apenas recentemente, houve algum
impulso relevante, embora sem êxito prático quanto à satisfação da obrigação.
Assim, observa-se que entre as diligências realizadas nos anos iniciais da
década de 1990 e a retomada do processo em 2022, transcorreram mais de 20
(vinte) anos de absoluta inatividade útil, período que supera em muito o prazo de
6 (seis) anos previsto no artigo 40 da Lei de Execuções Fiscais para
configuração da prescrição intercorrente.
2. DO DIREITO À PRESCRIÇÃO INTERCORRENTE
Nos termos do artigo 40 da Lei de Execuções Fiscais (Lei nº 6.830/80),
quando não localizado o devedor ou bens passíveis de constrição, a execução
deve ser suspensa por 1 (um) ano. Findo esse prazo, inicia-se automaticamente o
lapso prescricional de 5 (cinco) anos, ao término do qual deve ser
obrigatoriamente reconhecida a prescrição intercorrente, resultando na extinção
da execução fiscal.
A jurisprudência pátria encontra-se consolidada no sentido de que a
Página 6 · score 100.0 · nativo
José Roberto da Costa Sociedade Individual de Advocacia- OAB/MG 13.197
José Roberto da Costa – Advogado – OAB/MG 64.755
Rua Dom José Gaspar, 130, Sala C – Centro – Araxá – MG – CEP 38183-188 – Telefax: 34-3662-2480 - jrcosta@uai.com.br
4
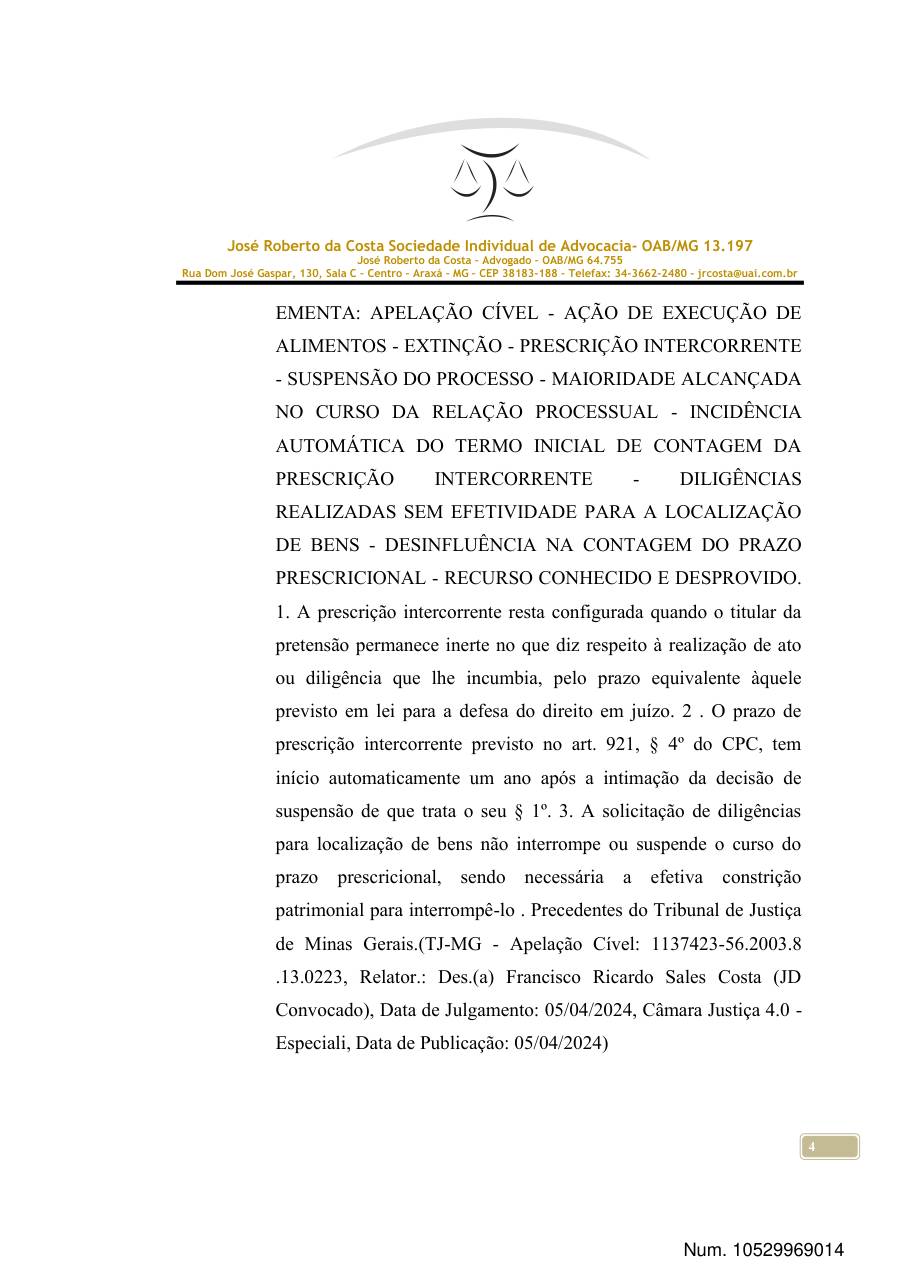
EMENTA: APELAÇÃO CÍVEL - AÇÃO DE EXECUÇÃO DE
ALIMENTOS - EXTINÇÃO - PRESCRIÇÃO INTERCORRENTE
- SUSPENSÃO DO PROCESSO - MAIORIDADE ALCANÇADA
NO CURSO DA RELAÇÃO PROCESSUAL - INCIDÊNCIA
AUTOMÁTICA DO TERMO INICIAL DE CONTAGEM DA
PRESCRIÇÃO
INTERCORRENTE
-
DILIGÊNCIAS
REALIZADAS SEM EFETIVIDADE PARA A LOCALIZAÇÃO
Página 7 · score 100.0 · nativo
homenagem ao princípio da legalidade, à estabilidade das relações jurídicas e ao
direito fundamental à duração razoável do processo, previsto no artigo 5º, inciso
LXXVIII, da Constituição da República
No caso dos autos, observa-se que após as tentativas iniciais de
constrição, ainda na década de 1990, o processo permaneceu absolutamente
inerte por período superior a 20 (vinte) anos, sem que a exequente tenha
diligenciado de forma útil à satisfação de seu crédito. Trata-se, portanto, de
lapso temporal muito além do prazo máximo de 6 (seis) anos previsto em lei, o
que impõe, de forma incontestável, a decretação da prescrição intercorrente.
É importante ressaltar que as movimentações recentes, verificadas
apenas a partir de 2022 como a digitalização parcial dos autos e a realização de
Página 8 · score 100.0 · nativo
6
diligências patrimoniais via Sisbajud e Renajud não possuem o condão de
afastar a prescrição já consumada, uma vez que, como pacificado pelo STJ, tais
atos não retroagem para revigorar pretensão executória extinta pelo decurso do
tempo.
Assim, restando caracterizado o esgotamento do prazo legal e
comprovada a inércia prolongada da Fazenda Pública, não subsiste dúvida
quanto ao direito do executado Sebastião Fernando Coelho de ver declarada a
PRESCRIÇÃO INTERCORRENTE, com a consequente extinção da presente
execução fiscal, nos termos do artigo 40, §4º, da Lei nº 6.830/80 e artigo 487,
inciso II, do Código de Processo Civil.
3. DA SEGURANÇA JURÍDICA E DA RAZOÁVEL DURAÇÃO DO
PROCESSO
A manutenção de uma execução ajuizada há mais de três décadas, sem
qualquer resultado prático e sem perspectiva concreta de satisfação do crédito,
constitui evidente afronta aos princípios constitucionais da segurança jurídica e
da razoável duração do processo, consagrados no artigo 5º, incisos XXXVI e
Página 9 · score 100.0 · nativo
constitucional.
Permitir que a execução se arraste indefinidamente, sem eficácia
concreta, equivale a impor ao executado verdadeiro ônus perpétuo, mantendo-o
sob constante constrangimento, como se a mera existência formal do processo
fosse suficiente para justificar restrições e bloqueios eventuais. Tal situação não
se coaduna com o ordenamento jurídico brasileiro, que repele a eternização das
demandas e exige a observância do devido processo legal em sua integralidade,
inclusive sob o aspecto temporal.
Assim, o reconhecimento da prescrição intercorrente, além de medida
legalmente prevista, representa a concretização dos princípios da segurança
jurídica e da razoável duração do processo, assegurando equilíbrio entre o poder
de cobrança do Estado e a proteção dos direitos fundamentais do cidadão
executado.
4. DA INÉRCIA DA FAZENDA PÚBLICA
É imprescindível destacar que competia à Fazenda Pública, na condição
de exequente, adotar medidas eficazes e tempestivas para a satisfação do crédito,
promovendo a localização de bens penhoráveis ou diligenciando no sentido de
Página 10 · score 100.0 · nativo
medidas foram tomadas muito tempo depois de já consumada a prescrição
intercorrente, não sendo aptas, portanto, a restaurar ou revigorar a pretensão
executória.
O próprio Superior Tribunal de Justiça já consolidou entendimento no
sentido de que a inércia da Fazenda Pública não pode ser transferida ao Poder
Judiciário, nem tampouco utilizada como justificativa para perpetuar execuções
fiscais sem perspectiva de satisfação. Em diversas oportunidades, a Corte
Superior ressaltou que a ausência de atos efetivos da exequente, durante o prazo
legal, conduz necessariamente ao reconhecimento da prescrição intercorrente.
Vejamos:
TRIBUTÁRIO E PROCESSUAL CIVIL. PRESCRIÇÃO.
OCORRÊNCIA.
INÉRCIA
DO
EXEQUENTE
CARACTERIZADA
.
Página 12 · score 100.0 · nativo
processo não exonera a parte de acompanhar o andamento
processual.Saliente-se, ainda, a primazia da garantia
constitucional de duração razoável do processo, que não pode
ceder à falha do mecanismo judiciário em concurso com a
desídia da Fazenda Pública. (...) Por sua vez, como não se
trata da hipótese prevista no parágrafo 2º do artigo 40 da
LEF, inaplicável o disposto no parágrafo 4º do artigo 40 da
LEF(oitiva da Fazenda Pública antes do reconhecimento da
prescrição intercorrente), de modo que escorreito o
reconhecimento da prescrição no curso do processo,
conforme entendimento firmado em sede de recurso
repetitivo." (fls. 120-124, e-STJ, grifos acrescidos). 2 . Para
afastar o entendimento a que chegou a Corte estadual de que
no caso dos autos ocorreu a prescrição do crédito tributário, é
necessário revolver o acervo fático-probatório dos autos,
inviável em Recurso Especial, por óbice da Súmula 7/STJ:
"A pretensão de simples reexame de prova não enseja recurso
Página 13 · score 100.0 · nativo
MIN, Data de Julgamento: 27/06/2022, T2 - SEGUNDA TURMA, Data de Publicação: DJe 29/06/2022); PROCESSUAL CIVIL. EXECUÇÃO FISCAL. INÉRCIA DA FAZENDA PÚBLICA POR MAIS DE CINCO ANOS. PRESCRIÇÃO INTERCORRENTE . DECRETAÇÃO. POSSIBILIDADE 1. Trata-se de Execução Fiscal em que o Tribunal local consignou que "as diligências realizadas restaram infrutíferas" e que "não pode o executado ser eternamente exposto à Execução, tampouco
Página 14 · score 100.0 · nativo
Rua Dom José Gaspar, 130, Sala C – Centro – Araxá – MG – CEP 38183-188 – Telefax: 34-3662-2480 - jrcosta@uai.com.br
12
origem asseverou em seu acórdão que o exequente não
diligenciou utilmente no processo por período superior a 5
anos, caracterizando sua inércia, sendo imperiosa a
decretação da prescrição intercorrente pela inércia da
Fazenda. Nesse sentido: AgRg no REsp 1.284 .357/SC, Rel.
Min. Castro Meira, Segunda Turma, DJe 4.9 .2012; AgRg no
REsp 1.364.440/MG, Rel. Ministra Regina Helena Costa,
Primeira Turma, DJe 22 .9.2015; AgRg no AREsp
534.414/SC, Rel. Ministro Mauro Campbell Marques,
Segunda Turma, DJe 1º .9.2014. 3. Agravo Interno não
provido .(STJ - AgInt no REsp: 1602277 PR 2016/0134873-
8, Relator.: Ministro HERMAN BENJAMIN, Data de
Página 15 · score 100.0 · nativo
José Roberto da Costa Sociedade Individual de Advocacia- OAB/MG 13.197
José Roberto da Costa – Advogado – OAB/MG 64.755
Rua Dom José Gaspar, 130, Sala C – Centro – Araxá – MG – CEP 38183-188 – Telefax: 34-3662-2480 - jrcosta@uai.com.br
13
EXECUÇÃO FISCAL . PRESCRIÇÃO INTERCORRENTE.
INÉRCIA
DA
FAZENDA
PÚBLICA.
NEGADO
PROVIMENTO. 1 . A prescrição intercorrente em execução
fiscal se inicia automaticamente após o prazo de um ano de
suspensão do processo, conforme o art. 40 da Lei de
Página 16 · score 100.0 · nativo
r o prazo sem adotar providências eficazes. Portanto, diante da comprovada inércia da exequente por lapso temporal superior ao estabelecido na legislação, impõe-se a decretação da prescrição intercorrente como medida de justiça, em respeito à legalidade, à segurança jurídica e à razoável duração do processo. 5. DA IMPOSSIBILIDADE DE REVIGORAMENTO DA PRETENSÃO Cumpre salientar que a prescrição, uma vez consumada, extingue
Página 17 · score 100.0 · nativo
José Roberto da Costa – Advogado – OAB/MG 64.755
Rua Dom José Gaspar, 130, Sala C – Centro – Araxá – MG – CEP 38183-188 – Telefax: 34-3662-2480 - jrcosta@uai.com.br
15
Nesse sentido, o Superior Tribunal de Justiça, ao firmar a tese no
Tema Repetitivo nº 566 (REsp 1.340.553/RS), estabeleceu que eventuais
movimentações posteriores à consumação da prescrição intercorrente não têm o
condão de restabelecer a exigibilidade do crédito fiscal. Ou seja, atos como
digitalização do processo, pedidos de bloqueio via Sisbajud, consultas em
sistemas como Renajud ou Serasajud, ou mesmo a expedição de certidões de
indisponibilidade, quando praticados após a consumação da prescrição, são
juridicamente inócuos.
No presente caso, observa-se que a execução permaneceu absolutamente
inerte por mais de duas décadas, configurando prescrição intercorrente muito
antes das movimentações recentes ocorridas apenas a partir de 2022. Assim,
Página 18 · score 100.0 · nativo
6. DA APLICAÇÃO DO ARTIGO 487, II, DO CPC
A prescrição, enquanto causa extintiva do direito de ação, produz efeitos
de mérito e, por isso, deve ser reconhecida em decisão terminativa com
resolução de mérito. Tal diretriz está expressamente prevista no artigo 487,
inciso II, do Código de Processo Civil, que dispõe:
“Haverá resolução de mérito quando o juiz decidir,
de ofício ou a requerimento, sobre a ocorrência de
decadência ou prescrição.”
Assim, uma vez configurada a prescrição intercorrente nos autos, não se
trata de mera questão processual ou de ausência de pressuposto, mas sim de
extinção definitiva da pretensão executória, que impede a Fazenda Pública de
prosseguir na cobrança do crédito. O reconhecimento da prescrição deve,
portanto, conduzir à prolação de sentença de mérito, extinguindo a execução em
relação ao executado.
Nesse sentido, a jurisprudência do Superior Tribunal de Justiça é
pacífica ao afirmar que o reconhecimento da prescrição intercorrente deve ser
realizado por sentença com resolução de mérito, nos termos do artigo 487, II, do
Página 19 · score 100.0 · nativo
José Roberto da Costa – Advogado – OAB/MG 64.755
Rua Dom José Gaspar, 130, Sala C – Centro – Araxá – MG – CEP 38183-188 – Telefax: 34-3662-2480 - jrcosta@uai.com.br
17
No caso em tela, restando demonstrado que a execução permaneceu
inerte por mais de 20 (vinte) anos, configurando de forma inequívoca a
prescrição intercorrente, impõe-se a aplicação do dispositivo legal mencionado.
A consequência jurídica necessária é a extinção definitiva da execução em
relação a Sebastião Fernando Coelho, com a devida baixa nos registros
processuais e levantamento de eventuais restrições patrimoniais.
Portanto, a decretação da prescrição intercorrente, nos termos do artigo
487, II, do CPC, é medida que se impõe, assegurando-se ao executado a plena
eficácia da coisa julgada material e resguardando a ordem jurídica de futuras
tentativas de cobrança de crédito já extinto.
Considerando que se trata de litisconsórcio passivo unitário, nos termos
Página 20 · score 100.0 · nativo
18
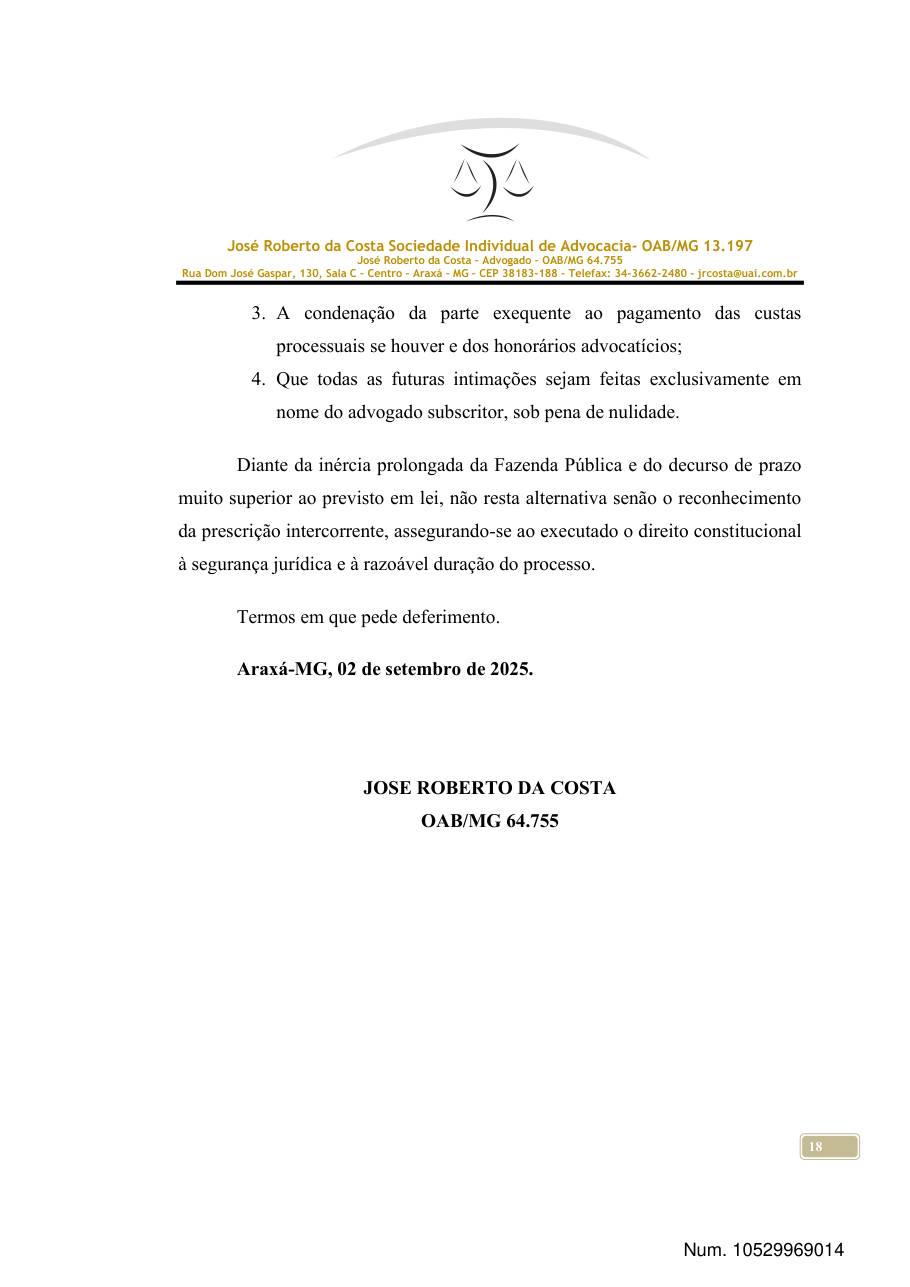
3. A condenação da parte exequente ao pagamento das custas
processuais se houver e dos honorários advocatícios;
4. Que todas as futuras intimações sejam feitas exclusivamente em
nome do advogado subscritor, sob pena de nulidade.
Diante da inércia prolongada da Fazenda Pública e do decurso de prazo
muito superior ao previsto em lei, não resta alternativa senão o reconhecimento
da prescrição intercorrente, assegurando-se ao executado o direito constitucional
à segurança jurídica e à razoável duração do processo.
Termos em que pede deferimento.
Araxá-MG, 02 de setembro de 2025.
JOSE ROBERTO DA COSTA
OAB/MG 64.755
transitado em julgado
Não encontrado neste documento.
penhora 2
Página 2 · score 100.0 · nativo
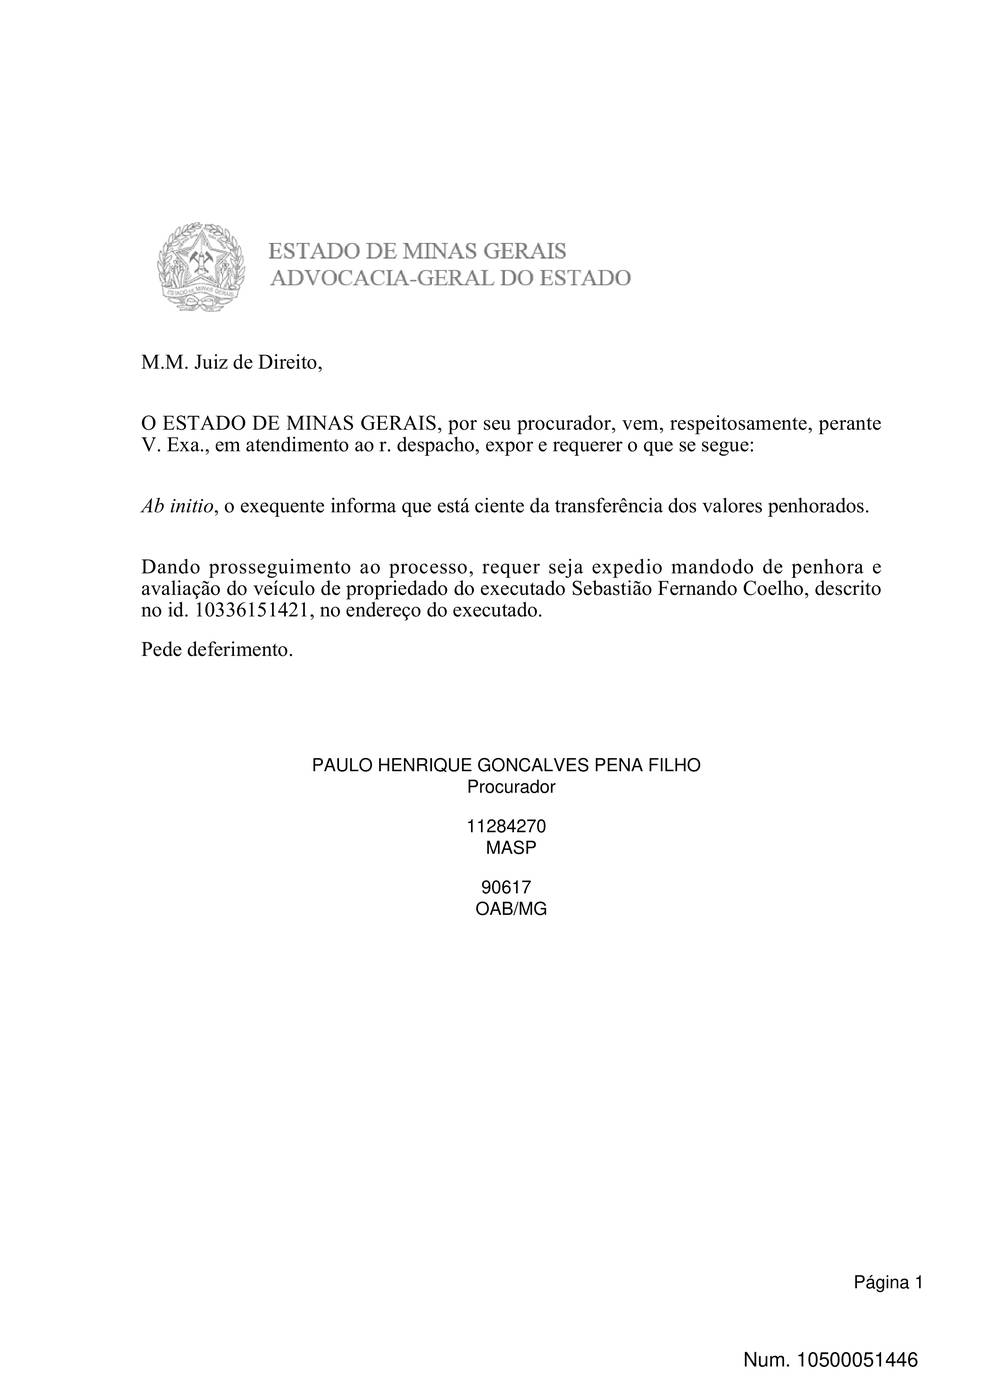
M.M. Juiz de Direito,
O ESTADO DE MINAS GERAIS, por seu procurador, vem, respeitosamente, perante
V. Exa., em atendimento ao r. despacho, expor e requerer o que se segue:
Ab initio, o exequente informa que está ciente da transferência dos valores penhorados.
Dando prosseguimento ao processo, requer seja expedio mandodo de penhora e
avaliação do veículo de propriedado do executado Sebastião Fernando Coelho, descrito
no id. 10336151421, no endereço do executado.
Pede deferimento.
Página 4 · score 100.0 · nativo
José Roberto da Costa Sociedade Individual de Advocacia- OAB/MG 13.197
José Roberto da Costa – Advogado – OAB/MG 64.755
Rua Dom José Gaspar, 130, Sala C – Centro – Araxá – MG – CEP 38183-188 – Telefax: 34-3662-2480 - jrcosta@uai.com.br
2
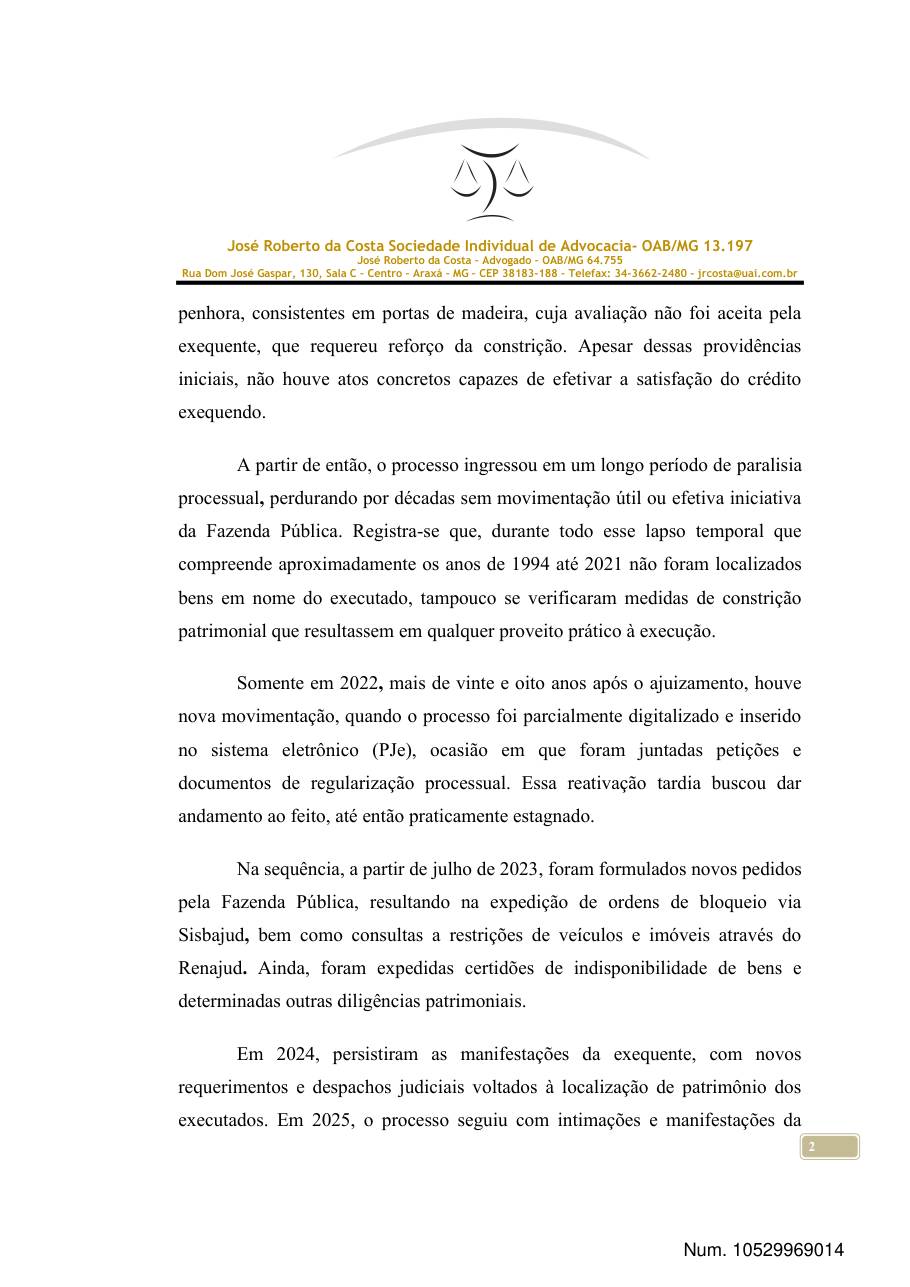
penhora, consistentes em portas de madeira, cuja avaliação não foi aceita pela
exequente, que requereu reforço da constrição. Apesar dessas providências
iniciais, não houve atos concretos capazes de efetivar a satisfação do crédito
exequendo.
A partir de então, o processo ingressou em um longo período de paralisia
processual, perdurando por décadas sem movimentação útil ou efetiva iniciativa
da Fazenda Pública. Registra-se que, durante todo esse lapso temporal que
compreende aproximadamente os anos de 1994 até 2021 não foram localizados
bens em nome do executado, tampouco se verificaram medidas de constrição